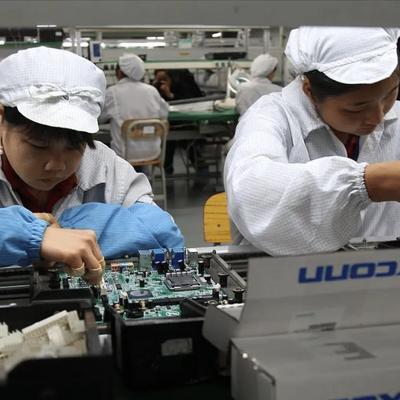
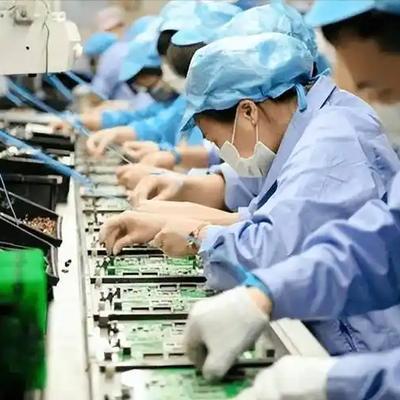
都吹越南要取代中国当世界工厂,佳能、三星把工厂搬到越南,阿迪耐克相继撤离,苹果还打算在东南亚建厂。谁料想,这些外迁企业现在苦不堪言,无比怀念在中国生产的日子!
这两年,"越南要接班中国当世界工厂"的说法几乎成了国际财经圈的口头禅。
2026年9月2日,国家发改委新闻发言人李超在例行发布会上专门回应了这种"中国挤压论",态度很明确——这个说法站不住脚。
说实话,我第一次看到这条消息时还挺意外的,官方专门拿出来讲,说明这事儿早就不是坊间闲聊那么简单了。
先说搬家搬得最积极的那几家,佳能算一个老典型。
2022年1月,它在珠海干了32年的相机工厂说关就关;到了2025年11月21日,广东中山那座做激光打印机的老厂也停了产——巅峰时期上万名工人,累计造出过1.1亿台打印机,如今厂区里只剩一千四百来人,部分订单早就分流去了越南、泰国的东南亚工厂。
三星更不用说,早年在北宁、太原砸下重金建厂,一度成了越南最大的外资金主,这段历史圈里人都熟。
阿迪达斯、耐克也差不多的路子,这些年把大批代工订单从中国挪去越南、柬埔寨,想靠更低的人工成本多赚一层利润。
苹果这边同样没闲着,为了解除印尼对iPhone 16的销售禁令,2024年底到2025年初陆续承诺往印尼砸十亿美元建厂投资,摆出一副要把供应链彻底往东南亚铺开的架势。
单看这几步棋,越南接班的剧本写得挺像那么回事,可真到了2026年,剧情却拐了个大弯。
其实拐点从关税这一刀就能看出来,2025年7月,美越贸易协定落地,7月9日正式生效:越南本土产商品对美出口关税定在20%,被认定为"转运"的商品——说白了就是从中国进原料半成品、在越南简单加工贴牌出口的那部分——税率飙到40%。
这一下把不少外迁企业的算盘打乱了:本来图的就是绕开中美关税差,结果绕来绕去发现越南也逃不掉,转运那部分甚至比留在中国还贵。
耐克、阿迪达斯首当其冲,越南代工的运动鞋占了美国进口鞋类接近三分之一,业内测算光是这一项,一双鞋的成本可能要多背上三十多美元。
老实讲,这种关税落差要是持续下去,品牌方要么自己吞下利润,要么涨价转嫁给消费者,两条路都不太好走。
再看人工和地价,第一太平戴维斯中国区制造业负责人缪博文提到过一组数据:越南普通工人月薪已经从大约200美元涨到300美元左右,厂房用地租金也涨到了跟长三角差不多的水平。
我算了一下,这意味着当初吸引外资的"低成本"标签,正在一点点失效。
更扎心的是,越南本地招工市场居然出现了倒挂——2026年上半年越南GDP同比增长8.18%,工业和建筑业增速高达9.86%,对经济增长的贡献超过四成,制造业订单涨得太猛,连没有任何经验的普通工人都招不满,懂设备、会带团队的中国技工反倒成了越南企业高薪争抢的"香饽饽"。
我个人觉得这个细节挺说明问题的:一个号称要接班"世界工厂"的地方,居然离不开对手输出的技术工人,这本身就是个挺尴尬的信号。
三星在越南的日子也没外界想的那么滋润,全球电子消费需求走弱那阵子,越南工厂一度开工率明显偏低,压缩产能、削减工人工时的报道不是一次两次了。
苹果这边更有意思,一边喊着要往东南亚多元化布局,一边却被曝出正争取采用中国长鑫存储的DRAM芯片来压低成本。
依我看,这种"嘴上说分散,身体却很诚实"的操作,恰恰说明中国供应链这张网,短期内真不是谁想绕就能绕开的。
回流的数据摆在那儿,不是我瞎猜的,供应链质检机构QIMA统计显示,2026年第二季度,中国占北美客户验货订单的份额回升到35%,是六个季度以来的新高,东南亚份额则跌回了2025年之前的水平。
欧洲客户在中国的验货需求同比涨了一成,东南亚那头反倒同比跌了5%。
快时尚巨头希音把越南胡志明市附近的保税物流基地从15公顷缩减到6公顷,还裁掉不少当地员工,转头承诺往广东供应链砸超过100亿元。
美国鞋类品牌Steve Madden本来想把中国采购比例压到10%出头,结果到2026年2月又回升到大约40%;宁波一家家电出口企业上半年订单同比涨了15%。
照我看,这些数字凑在一起,已经不只是个别企业的偶然选择了。
最新的消息就在这两天,据路透社2026年9月14日的报道,丹东一家金属铸造企业重新接回了美国某农机客户的订单,那家客户此前把生产挪去印度,结果碰上一堆麻烦。
美国零售巨头塔吉特也因为其他产地供应链不稳,把部分订单转回了中国供应商。
杭州一位做户外家具出口生意的经营者,干脆关掉了自己2024年才开的越南车间,把产线整个搬回了国内。
丹东那家企业的负责人坦言,中国供应链的优势还是太大,换个地方很难复制;一位包装企业的负责人也提到,东南亚那套系统运转起来,终究没有中国这么顺畅。
我倒觉得,这些一线经营者的大白话,比任何宏观数据都更有说服力。