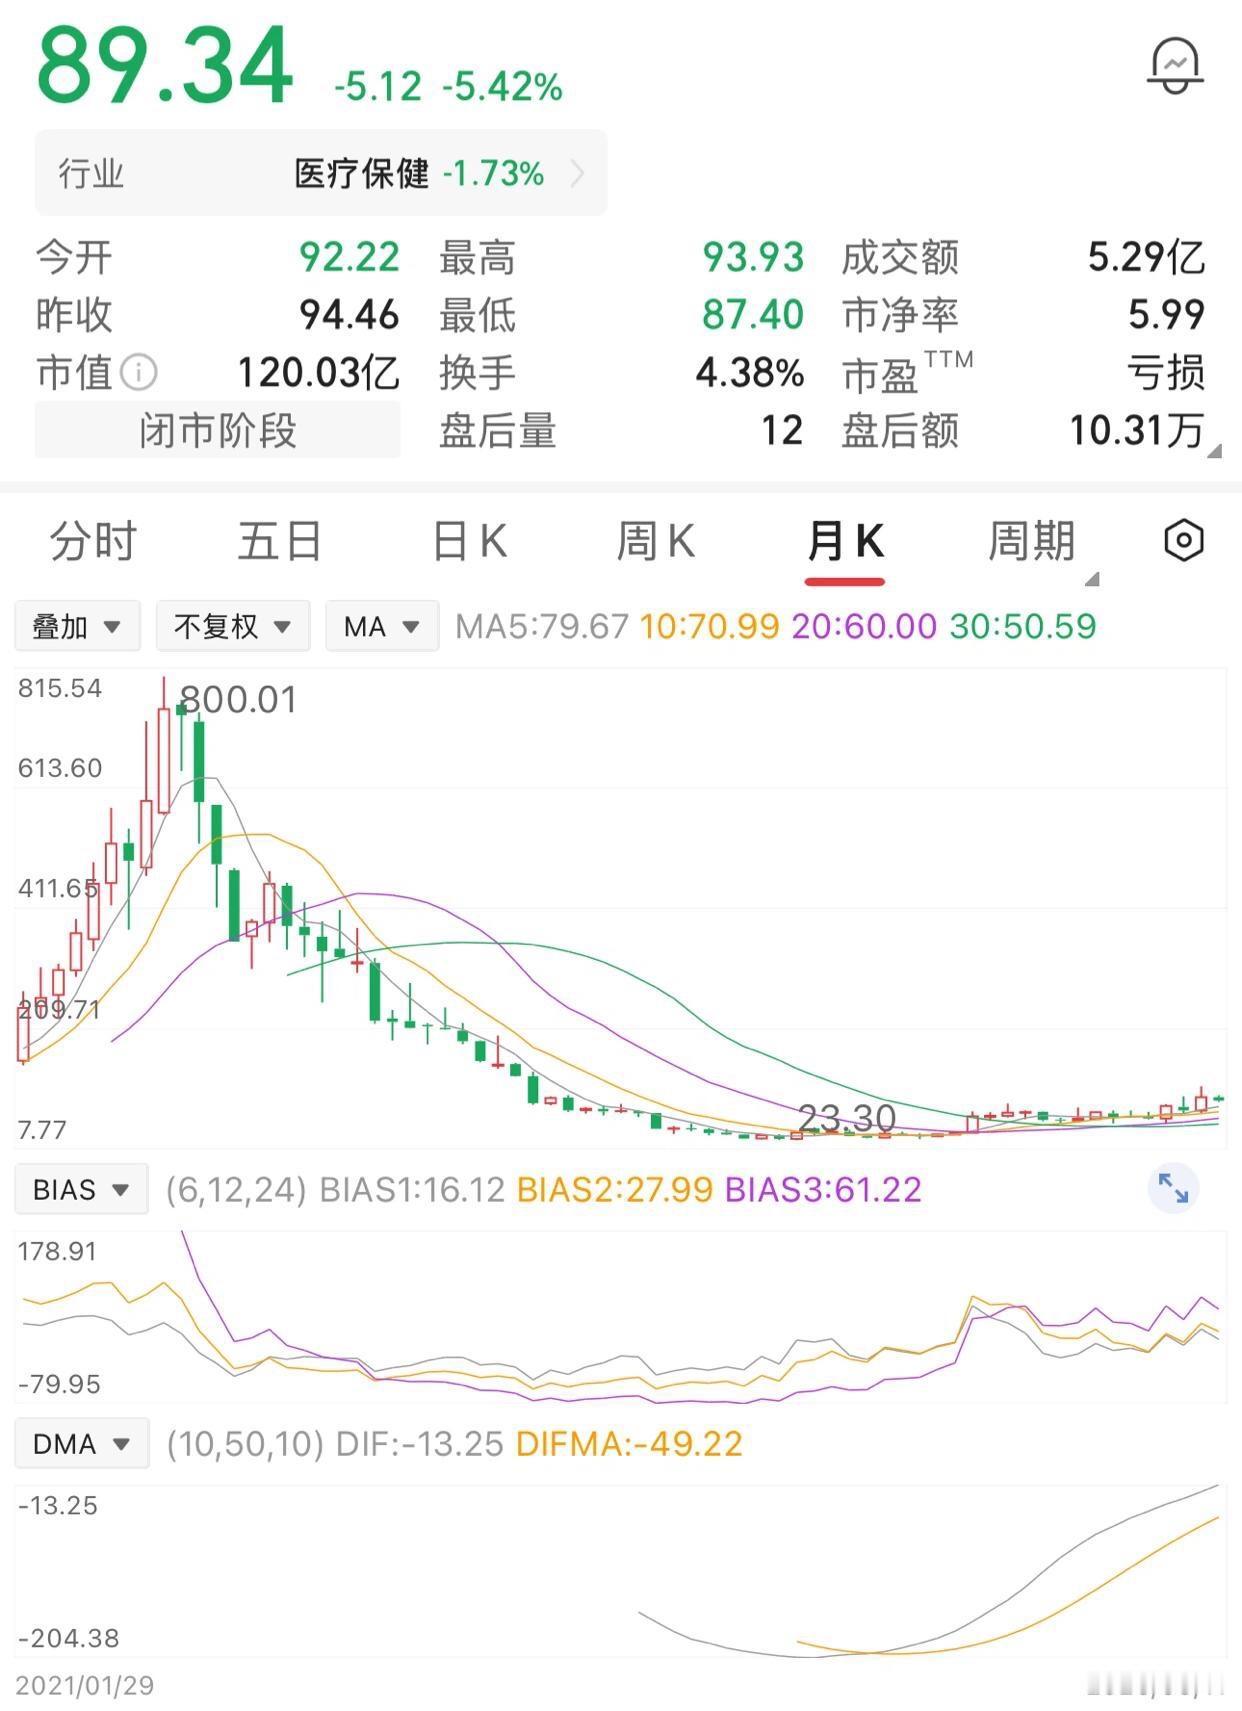
一位股民在800元高位全仓杀入,坚信赛道前景广阔,越跌越补,从500元一路加至50元,甚至不惜借钱硬扛,累计投入190万。无奈股价最低跌至23元,弹尽粮绝。
我认为,这个故事真正值得讨论的,不是一个人能不能靠死扛等来反弹,而是很多散户会把“看好一个行业”误当成“任何价格买进去都没问题”,这两件事差得非常远。
我更愿意说,真正危险的地方从800元买入那一刻就已经出现了。
很多人觉得,只要公司所在行业足够好,跌下来继续买就是降低成本。
可投资里有个很朴素的常识:好行业不等于好价格,好公司也不等于任何估值都值得接。
康希诺在高位时并不是没有基本面故事,公司2021年实现营业收入43亿元,归母净利润19.14亿元,从亏损转为盈利,疫苗研发和商业化也取得了阶段性成果,站在当时看,市场愿意给它很高的预期并不难理解。
问题在于,资本市场买的不是“今天不错”,而是“未来还能不能继续兑现”。
2022年,公司归母净利润转为亏损约9.09亿元;2023年亏损扩大到14.83亿元,新冠疫苗相关收入明显下降。
原来支撑高估值的利润预期变了,股价也会重新寻找自己的位置。
这也是我觉得很多补仓故事最容易忽略的一点,股价从800跌到500,看着像便宜了37.5%;从500再往下掉,又越来越像“大甩卖”。
可只盯着价格便宜了多少,不去看盈利预期缩水了多少,很容易把估值下修错认成打折促销。
再看数学就更残酷,假设800元跌到23元这个网帖数字成立,跌幅接近97.1%;从23元反弹到89元,涨幅接近287%,看起来相当惊人,可89元离800元依旧低了约88.9%。
一个账户亏掉50%,需要上涨100%才能回本;亏掉80%,需要上涨400%,亏损越深,回本难度不是匀速增加,而是越往后越陡。
越跌越补本身也不是错,错的是没有条件地补,企业竞争力没坏、商业模式能够兑现、估值进入自己认可的区间、仓位还有余地,这种加仓至少有研究基础。
只靠一句“赛道长期向上”,股价每跌一段就往里加钱,本质上是在不断把更多家庭资产压到同一个判断上。
借钱补仓更是另一回事,自有资金可以等,债务有利息、有还款日,你原本准备拿五年的股票,可能一年不到就得卖。
股价哪怕后来真涨回来,也未必赶得上还款节点。
故事里说这位股民在反弹前被迫减仓,这种逻辑现实中并不难理解,可具体有没有发生在这个账户里,目前没有权威信源能够确认。
公司后来的经营变化也说明,企业基本面从来不是一条笔直的线。
2025年康希诺业绩快报显示,归母净利润约2787万元,实现扭亏,扣非净利润仍亏约9250万元。
到了2026年上半年,公司营业收入5.50亿元,同比增长43.81%,利润总额转正,归母净亏损明显收窄,海外收入也出现增长。
企业确实在修复,可经营修复和股价重新回到历史高点之间,并不存在必然等号。
在我看来,这才是这个案例最值得普通投资者记住的地方:判断赛道,只回答这个行业有没有未来;判断公司,要回答它能不能把未来变成利润;判断估值,要回答这些利润到底值多少钱;判断仓位,还得回答一旦自己看错了,账户能不能活下来。
很多散户吃亏,不是完全没有研究,而是研究只做了一半。
看懂产业趋势就急着重仓,看见下跌就把补仓当成信仰,账户越套越深时又舍不得重新检查原来的判断,真正成熟的投资框架,得主动给自己留下犯错空间。
更关键的一点是,190万元累计投入并不能直接推出这个人的真实持仓成本。
每个价位买了多少股、什么时候减过仓、借款成本多高、89元附近还剩多少仓位,这些信息只要缺一块,“亏近80万”就没法独立算出来。
看到这种网帖,最该防的就是把一个情绪完整的故事,当成一张账目完整的交割单。
这件事也没必要写成“坚持就会胜利”的鸡汤。价格反弹不代表原来的策略正确,熬得久也不代表判断一定对。
对普通家庭来说,控制仓位、不借钱炒股、把生活资金和投资资金分开,比猜中一只十倍股更重要。
投资可以有信念,但信念不能代替数据,长期主义也不能变成拒绝纠错。
守住风险边界,尊重市场规律,靠理性和长期积累去改善生活,这才是这个故事真正值得留下的启示。