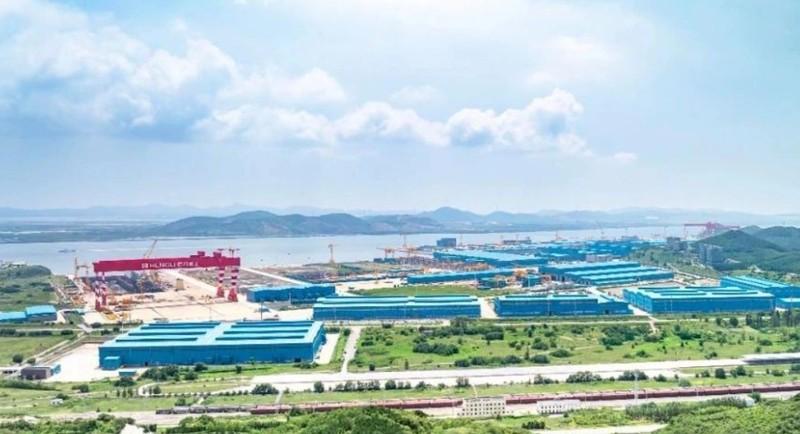
成立才四年的恒力重工,接连拿下多家希腊头部船东的大批订单,不少合同排产直接拉到2030年,今年希腊船东新签订单里,超三分之一的份额落到这家民企手里。很多人看到这个消息,第一反应就是中国造船彻底碾压日韩,但现实远没有这么乐观。
五十多年前,韩国造船刚准备向世界市场闯的时候,第一个敢给它下重注的,同样是希腊船东。1970年12月,现代拿到George Livanos两艘26万载重吨超级油轮合约时,蔚山大型船厂甚至还没开工,直到1972年才破土,1974年才与首批油轮一道完成。今天再看恒力拿下希腊订单,这场角色互换比订单数字本身更值得琢磨。
当年的希腊船东为什么敢押韩国?答案并不浪漫,无非是价格、未来产能和扩大船队的需要。今天他们把大量合同交给中国船厂,算盘仍然差不多。希腊航运资本真正忠诚的是投资回报,它们可以昨天把船交给日本,今天找韩国,明天转到中国,因此谁把这轮订单潮理解成政治意义上的“站队”,谁就容易看偏。
9月连续出现的新单进一步说明,这不是恒力靠低价抢到几笔偶然合同。9月10日,Venergy确认追加2艘15.8万载重吨苏伊士型油轮,使该公司在恒力的同系列订单增加到4艘,新增两船经纪估值约1.68亿美元,交期指向2029年。这已经从初次合作变成了船东主动执行后续选择权。
一天后的9月11日,Dynacom再度出手,在恒力新增8艘大型油轮和大型液氨运输船,交易规模接近10亿美元;航运媒体统计,这家希腊航运巨头在恒力累计订造的各型船已经达到约50艘。一次买几艘可能是在测试船厂,几十艘连续压进去,就是在重新安排企业未来十年的运力结构。
更能说明问题的是Thenamaris。它今年先在恒力订下3艘LR2油轮,8月又追加4艘3200TEU集装箱船,后者计划2028年交付。一个长期拥有韩日建造船舶的老牌希腊船东,开始把油轮和集装箱船同时交给一家年轻中国民企,这比单纯增加几艘散货船更有意义,因为客户正在扩大恒力能够进入的采购目录。
但这里恰恰不能得出“韩国完了”的结论。Carlova Maritime就是最典型的例子:它把11.4万载重吨Aframax以及约8.2万载重吨Kamsarmax交给恒力,同时把两艘30万载重吨VLCC继续留给韩国韩华海洋。希腊人的采购桌上没有“中国或者韩国”这道单选题,而是哪家船厂在某种船型上更划算。
这种分配方式,才是中国造船真正需要读懂的地方。2026年一季度,希腊船东签下102艘新船,同比增长209%,占同期全球新船活动约24%;其中油轮订单最活跃。可到了LNG等气体船市场,韩国船厂仍拿走希腊船东多数订单。这表明中国已经吃下巨大的市场宽度,韩国还守着利润很厚的一部分市场深度。
价格差同样不能忽略。6月航运经纪市场给出的报价显示,中国船厂VLCC大约在1.20亿至1.25亿美元,而韩国同类船约1.31亿至1.32亿美元,单船能够差出近千万美元。大型希腊船东一次下十艘,采购成本就可能差出上亿美元,因此中国船厂争到的并不只是“便宜几百万”,而是足以改变整个船队投资收益率的空间。
可韩国为什么还能卖得更贵?因为船东也愿意为成熟履历、能耗表现以及复杂船型经验付溢价。韩国韩华海洋今年9月1日又拿下3艘超大型气体运输船,合同价值4778亿韩元,交船期甚至已经排到2030年。订单排得同样很远,说明韩国不是没有生意,而是在主动守住价格更高的战场。
因此,恒力真正给日韩带来的压力,不是某个月份多抢了十艘、二十艘,而是中国造船的竞争者数量正在增加。过去海外大船东谈中国造船,首先想到几家大型国有船企;如今一家重新进入市场仅数年的民营船厂,也能让希腊巨头不断追加VLCC、苏伊士型油轮、散货船、集装箱船乃至VLAC,日韩面对的对手已经从几家龙头变成一个越来越厚的产业梯队。
这也解释了为什么“排产到2030年”不能只理解成生意好。船位本身正在成为全球航运公司的战略资源。谁能提前锁住2028年、2029年乃至2030年的有效产能,谁就能决定下一轮船队更新成本。恒力把大量远期船位卖给希腊船东,相当于提前把这些国际客户未来几年的资本支出与中国造船供应链绑在一起,这种关系比一次性的低价成交更难被竞争者撬走。
站在中国角度看,下一阶段最关键的也不该是庆祝订单数量继续上涨,而是继续改变全球船东的采购习惯。当希腊船东习惯在中国购买散货船和普通油轮以后,再把VLCC交过来;等VLCC形成规模,又开始尝试VLAC和更多高附加值船型,这才是产业升级最有力量的路径,因为客户自己的订单正在替中国船厂完成国际信用背书。