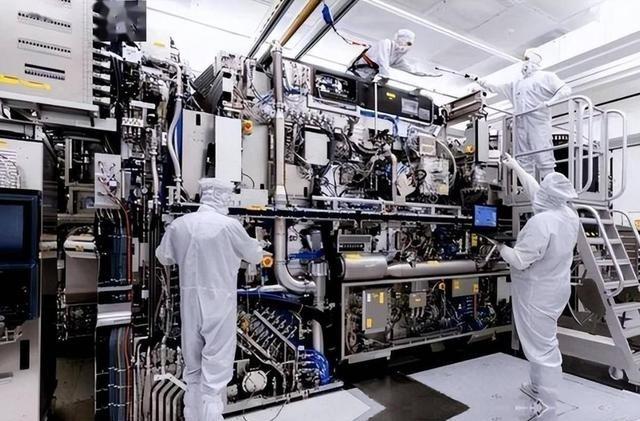
据荷兰科技记者近期观察,中国追上阿斯麦最先进的EUV光刻机技术至少需要10年。这一论断揭示了全球AI博弈的核心卡点,但在现实中,它正倒逼中国重构本土高端制造生态。
当前,全球AI算力相关支出急剧膨胀。海外头部AI实验室的业务结构已发生质变,以Anthropic为例,其2026年第二季度初步营收达115亿美元,预计实现约5.59亿美元营业利润,首次扭亏为盈;该公司更与合作方锁定了高达5吉瓦的长期算力产能。尽管同期的OpenAI仍面临数百亿美元的巨额亏损,但头部企业对算力的天量投入,直接推高了全球市场对先进制程及EUV光刻机的庞大需求。
受限于出口管制和核心设备短缺,中美在算力存量上的差距被持续拉大。目前,全球AI数据中心算力部署的电力消耗约70%集中在美国,中国占比不足10%。由于本土高端芯片产能受限,2026年国内算力建设很大程度上仍需依赖外部代工与多渠道采购,总体规模在短期内难以实现爆发式跃升。
然而,外部制裁意外为国内半导体产业链让出了庞大的商业空间。随着本土晶圆厂产能逐步落地,市场普遍预期到2028年,国产芯片的大批量出货将带动本土算力增长迎来重要拐点。尽管同等规模的国产算力在硬件性能上相较海外顶尖芯片仍存在折算差距,但依靠本土制造业的扩产能力以及截然不同的算法优化路线,现阶段的算力劣势并未完全转化为模型能力的代差。光源与镜头等难以逾越的技术障碍,已成为国产设备演进的磨刀石。当海外供应商被迫离场,一套独立于原有体系的本土替代生态正在加速成型。