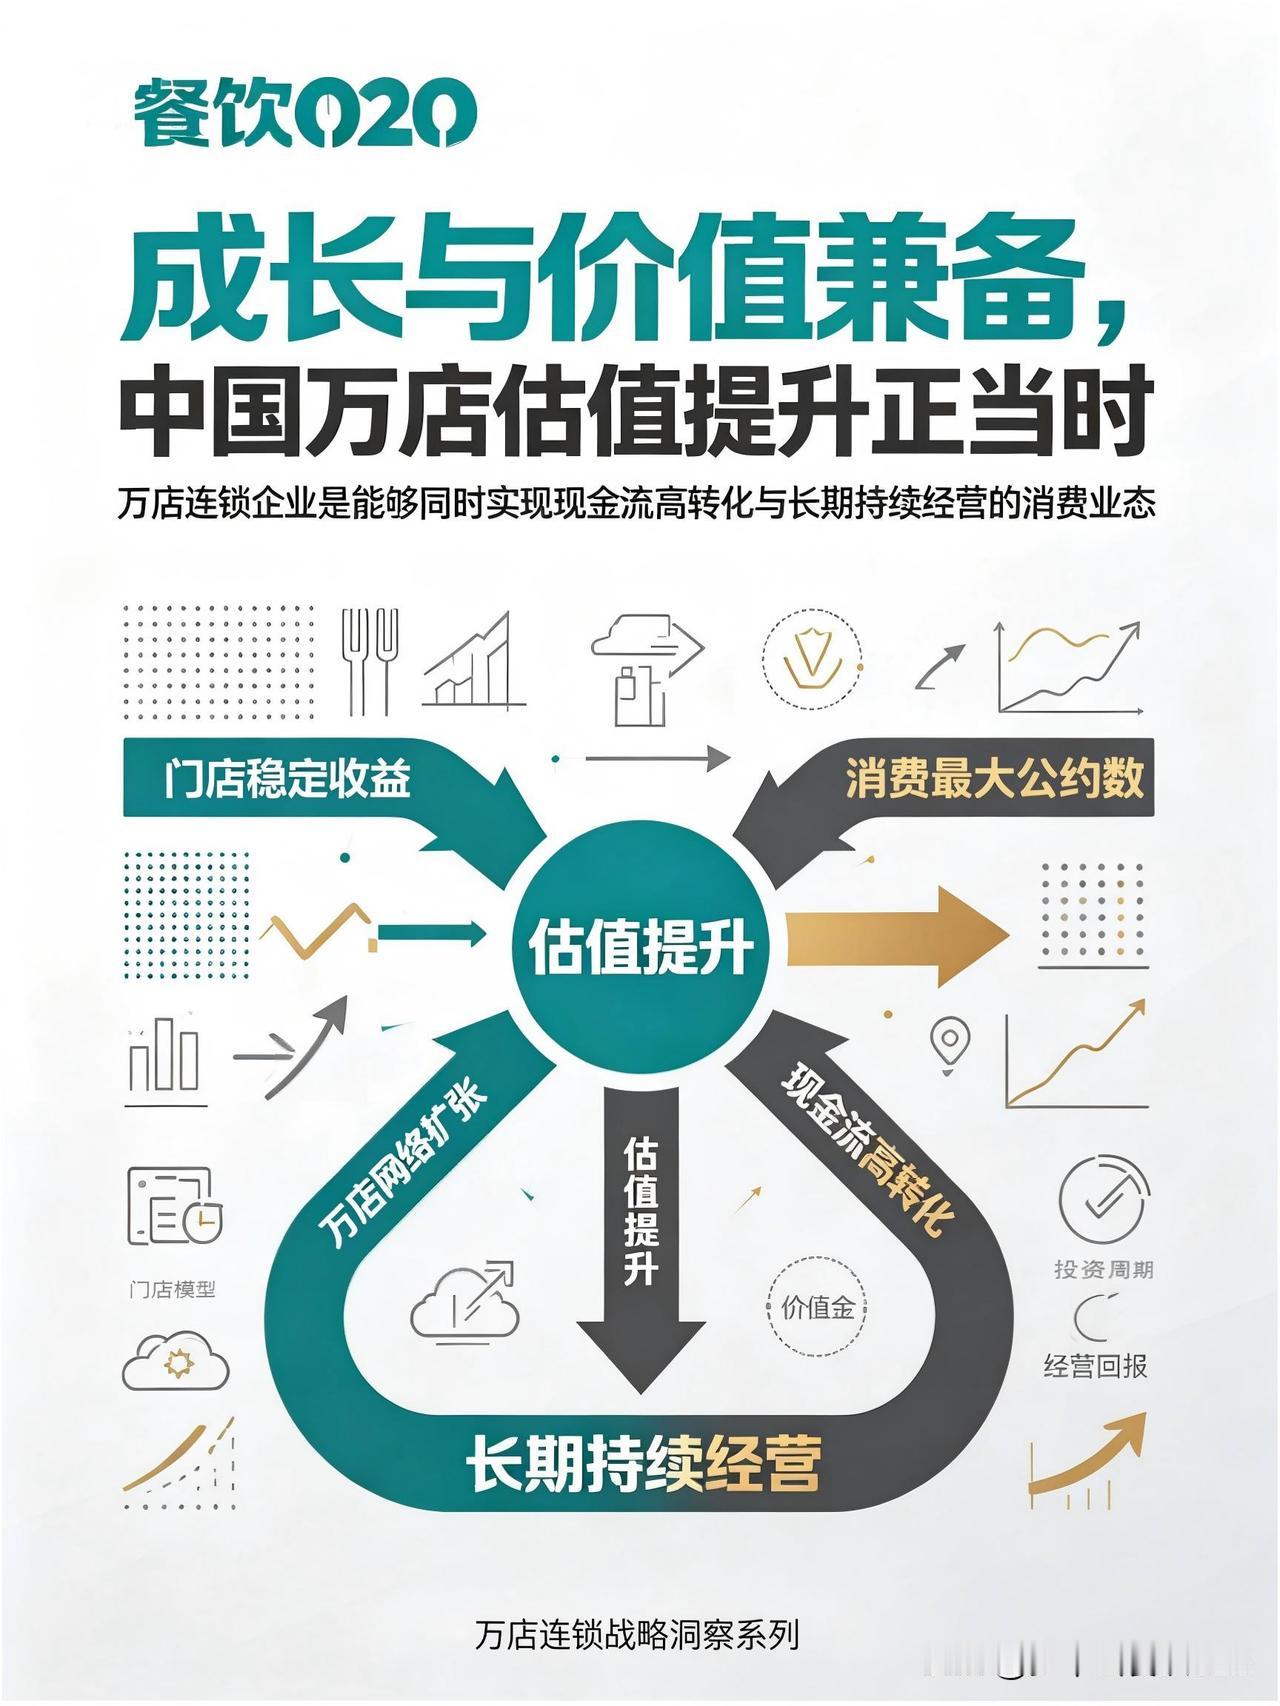
万店投资:成长与价值兼备,中国万店龙头估值提升正当时
我们从成长性与价值性两个维度构建万店连锁企业的投资框架,不同象限对应不同的基本面判断标准与估值方法。成长性主要衡量门店扩张、同店表现及盈利增长的持续性,价值性则体现自由现金流质量及分红、回购等股东回报能力。
由此可将企业划分为四类:低扩张、高回报的“稳态回报型”;高扩张、高回报的“扩张回报兼备型”;高扩张、低回报的“扩张再投资型”;以及低扩张、低回报的“模型再验证型”。企业在四个象限之间并非静态不变,而是会随着门店扩张阶段、再投资需求和资本回报政策逐步迁移。
估值体系:中国服务消费龙头折价明显,成长与价值二维框架有望重塑估值中枢
优质万店连锁企业是少数能够同时实现现金流高转化与长期持续经营的消费业态,其估值不应只看门店增速,更应观察自由现金流的增长与回报。餐饮交易以即时支付为主,应收账款较少,原材料库存周转较快,并可利用供应商账期形成相对有利的营运资金结构,经营利润通常能够较快转化为经营现金流。
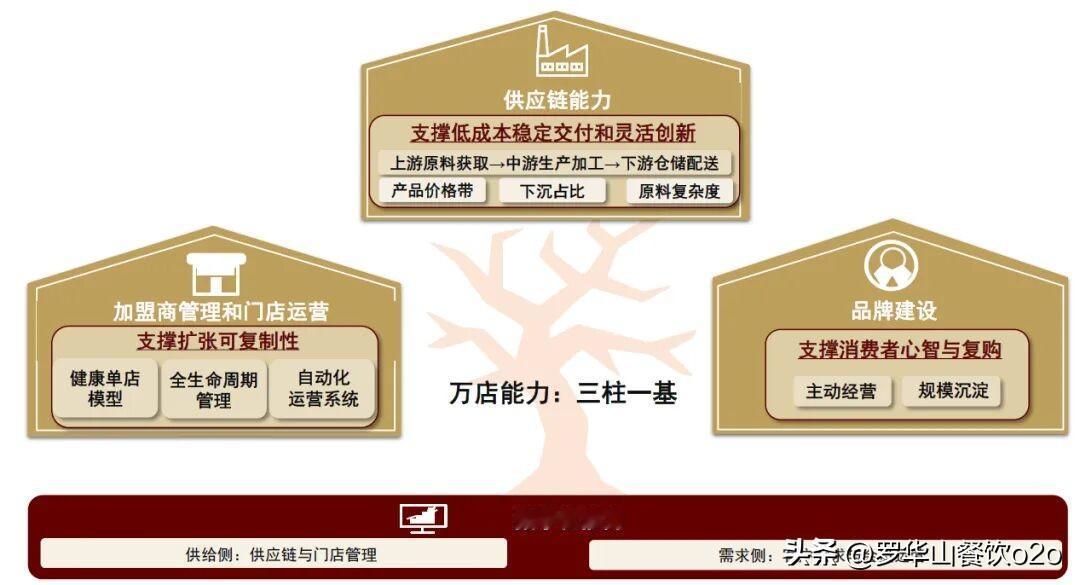
加盟模式进一步强化了万店连锁的现金流属性。加盟商承担门店装修、设备、租金及日常运营投入,总部主要投入品牌建设、产品研发、供应链和数字化系统,并通过加盟管理费、特许权使用费和供应链收入分享门店网络增长。
中国服务消费龙头已具备相当经营规模,但市值与估值仍较海外同业存在系统性折价。我们选取酒店、餐饮饮品、IP潮玩和在线旅游四个板块的10家海外龙头与8家中国龙头进行比较。整体来看,海外龙头平均远期P/E和2025年EV/EBITDA分别约28.8倍和20.1倍,中国龙头仅约13.3倍和11.2倍,折价分别约54%和44%。
1)餐饮板块:中国龙头已形成全球领先的门店与供应链能力,但市场仍主要按本土成长公司定价,海外龙头平均P/E约29倍,国内龙头仅约15倍。
2)酒店板块:门店规模已进入全球第一梯队,但网络变现能力尚未获得同等定价,海外龙头平均P/E约33倍,国内龙头仅约15倍。
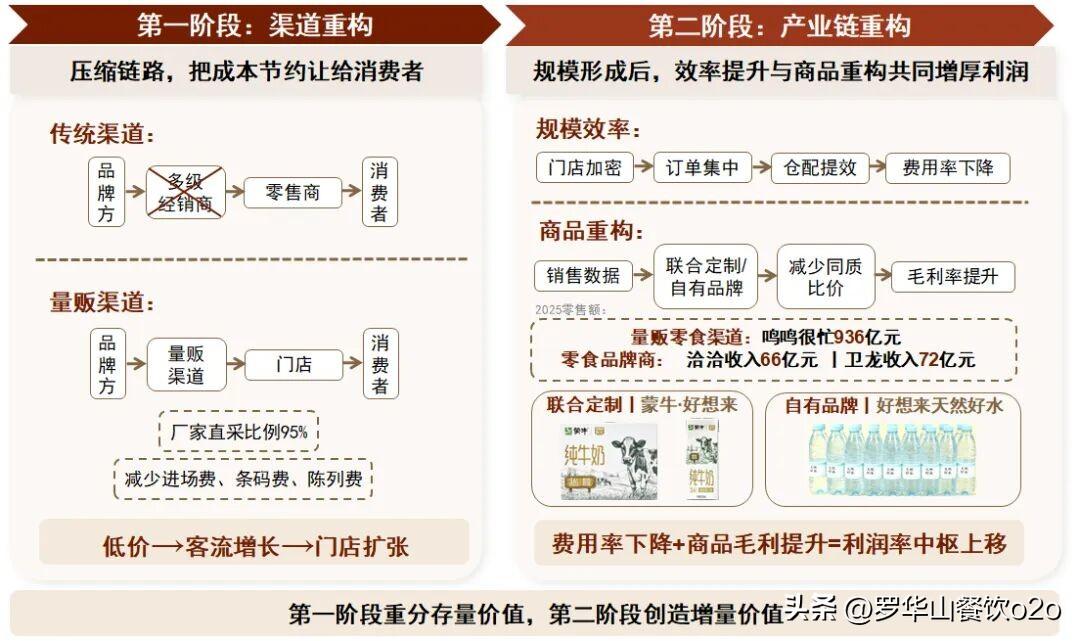
万店连锁的利润率提升,核心来自链路压缩、规模效应与价值链重塑三方面的效率增量,实现单店盈利改善、加盟商持续复投、门店网络稳定扩张的正向循环。
1)链路压缩,提升总部毛利率。通过集中采购、产地直采和核心原料自产,减少中间环节并强化源头定价权,降低原料采购成本。
2)规模效应,降低总部费用率。随着门店密度和采购规模提升,仓配网络、数字化订货及标准化运营的固定投入被进一步摊薄,同时降低物流损耗、人工成本和单店履约成本。
3)价值链重塑,拓展新增利润空间。通过联合定制、专供规格和自有品牌,公司由单纯采购逐步向商品开发延伸,在减少同质化竞争的同时获得更高采购价差和品牌溢价。
——罗华山8点於杭州
科学干餐饮&创业不迷路
28年聚焦餐饮连锁产业
罗华山和1万个餐饮朋友
餐饮O2O赋能1万个品牌