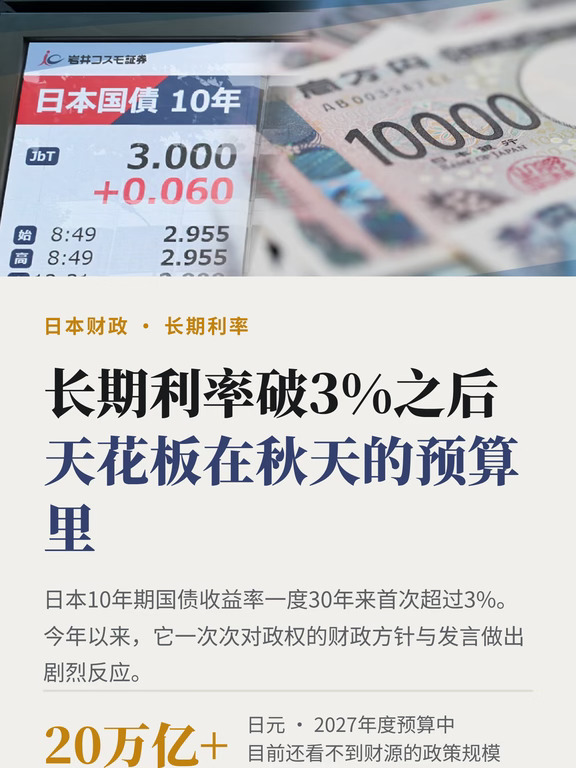
日本10年期国债收益率一度30年来首次超过3%。虽然近期稍有回稳,但接近高市首相的阁僚私下说:年内还可能出现好几次市场冲击,对市场的信息传达方式必须重新考虑。
利率上行本身并不都是坏事。问题在于,最近日本的长期利率一次次对政权的财政方针与发言做出剧烈反应。
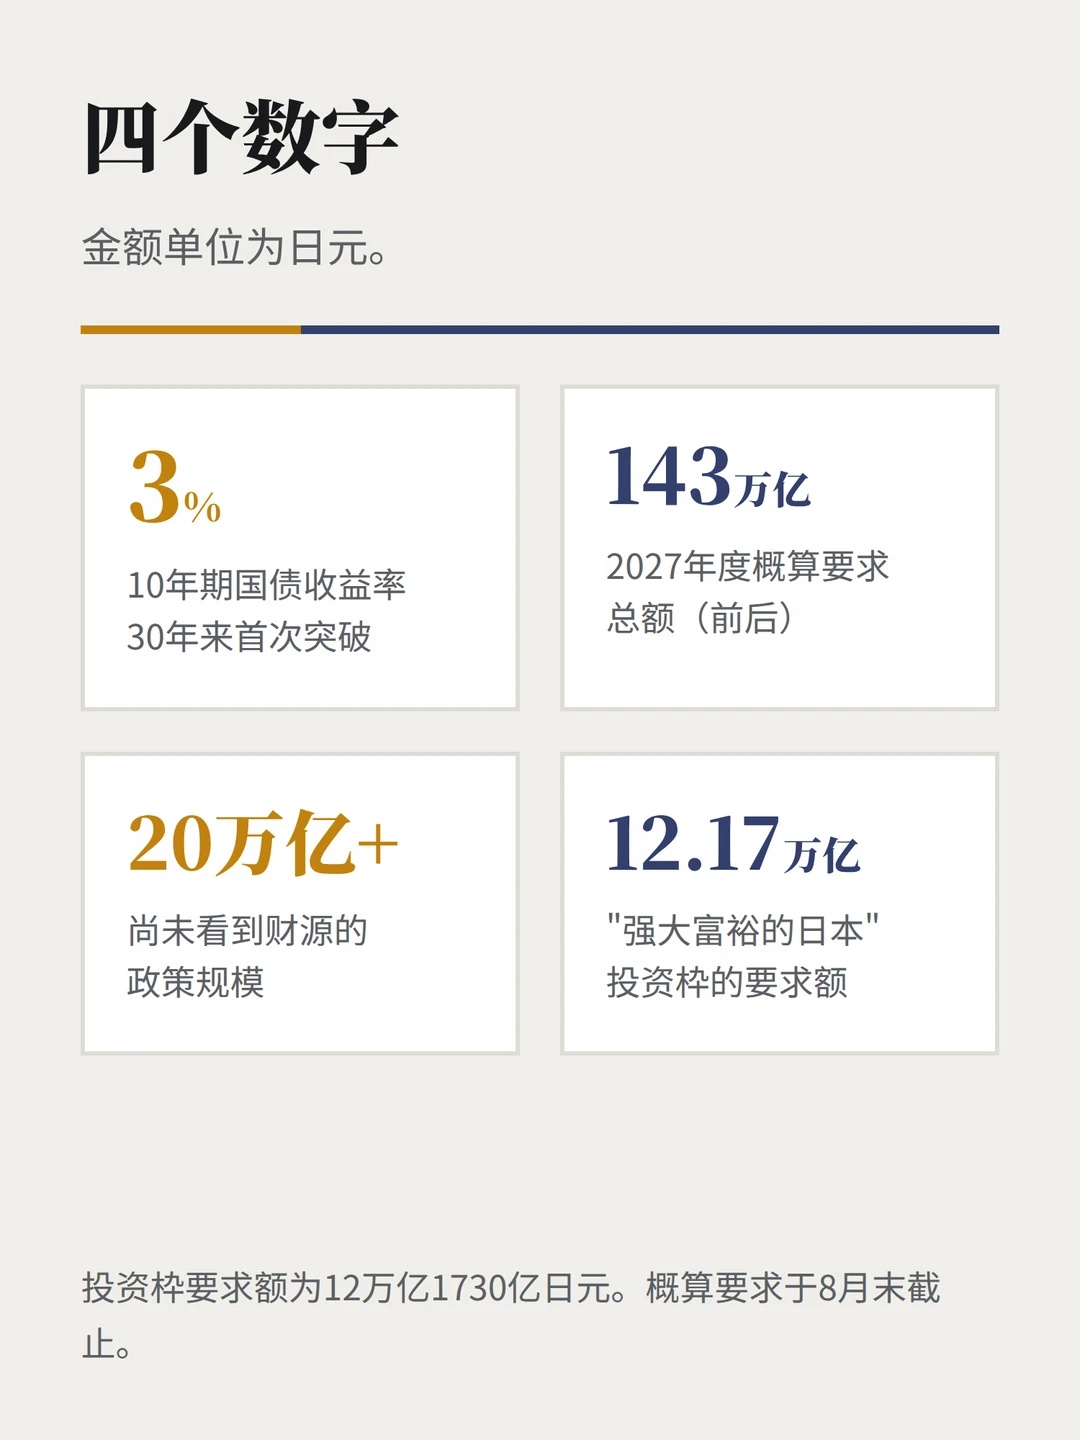
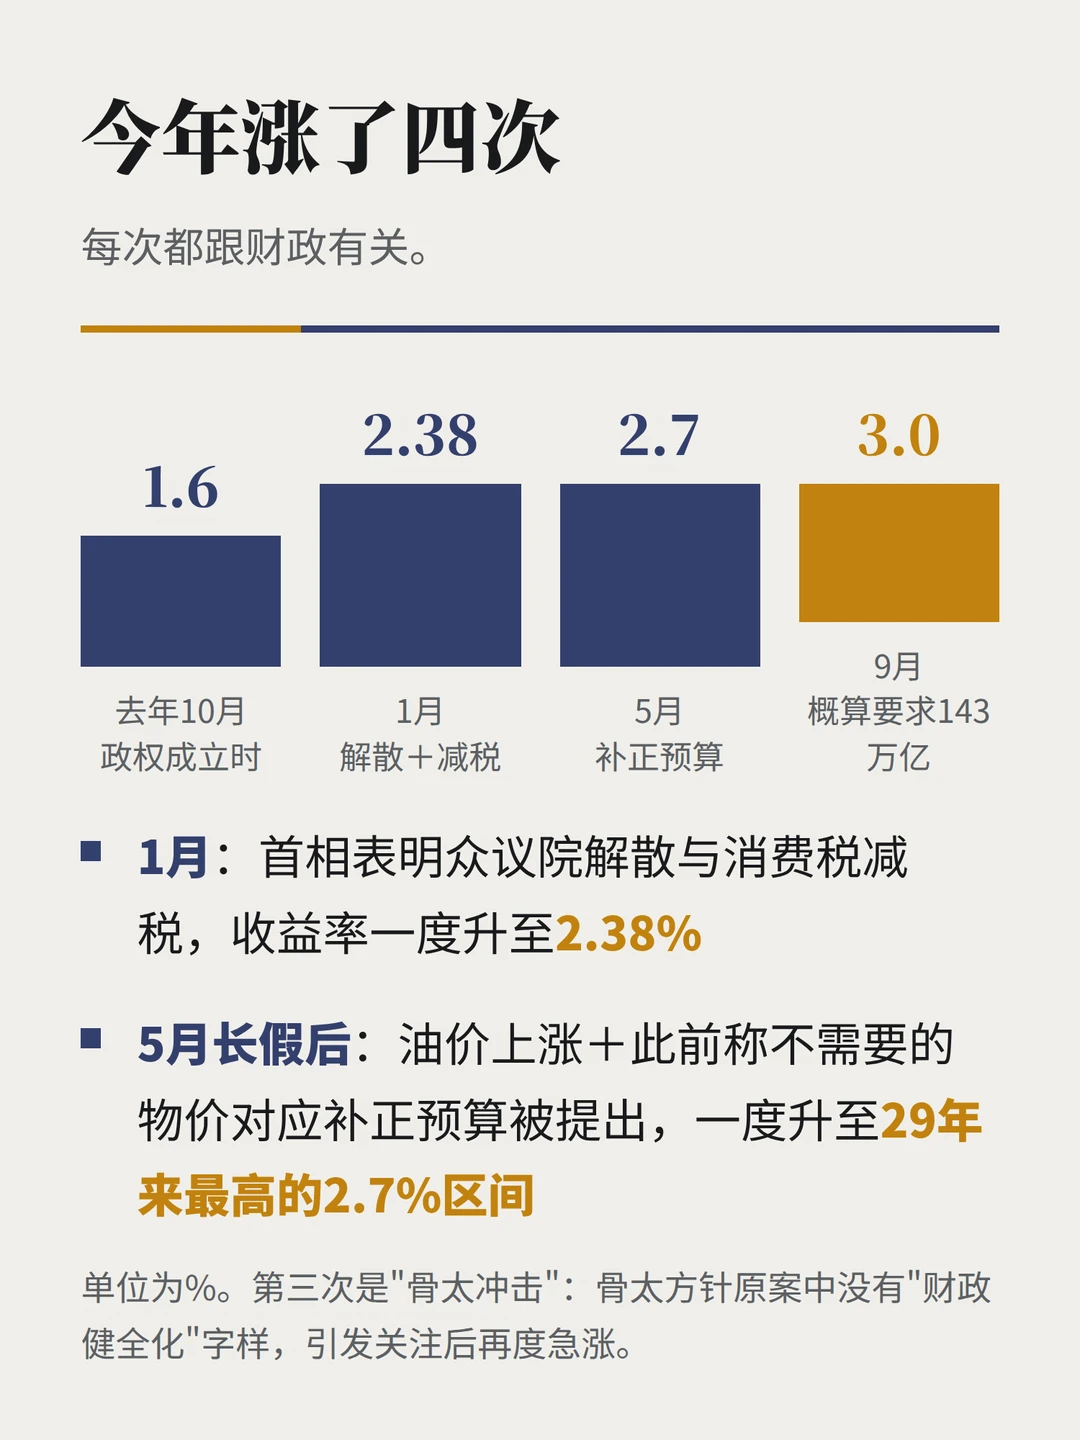
回顾今年:1月首相表明众议院解散与消费税减税,收益率一度升至2.38%(去年10月政权成立时还在1.6%区间)——这轮急涨后,美国财长贝森特在1月底的达沃斯论坛上向财务大臣片山皋月表达了担忧。5月长假后,油价上涨加上此前称不需要的物价对应补正预算被提出,一度升至29年来最高的2.7%区间。第三次是"骨太冲击":骨太方针原案中没有"财政健全化"字样。到9月,日本央行加息加速的观测,加上8月末截止的2027年度概算要求膨胀到143万亿日元前后,利率突破3%。
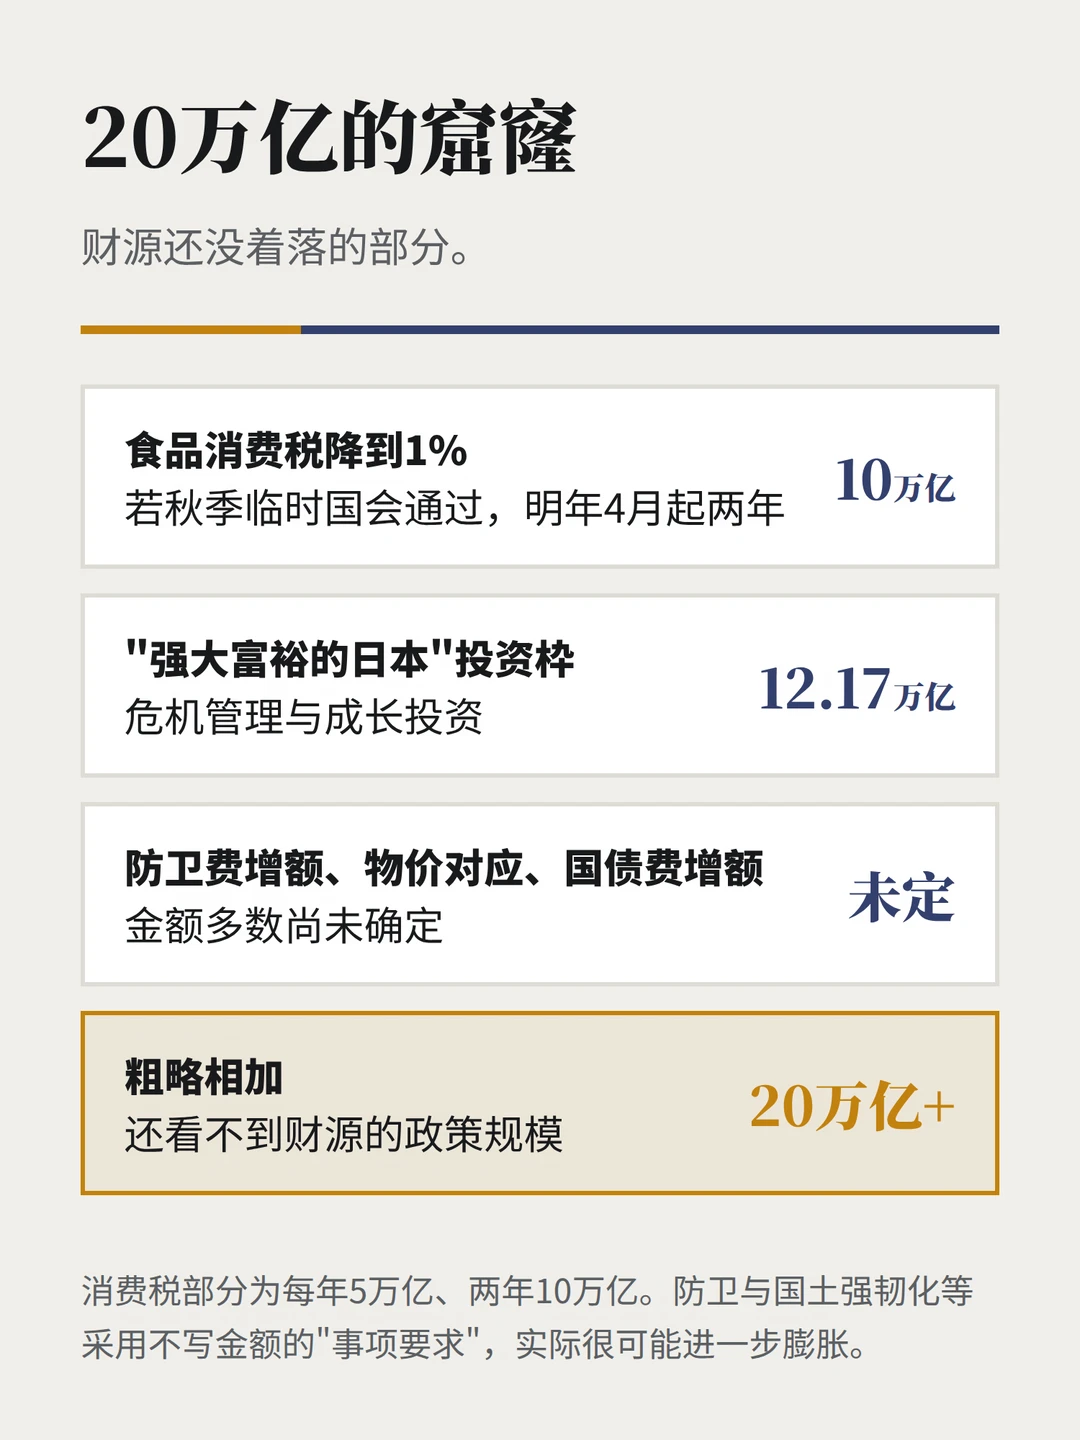
眼下的考验,是秋天开始的2027年度预算编制能不能给市场安心感——但目前多数政策都没有财源。食品消费税若降到1%(明年4月起两年),每年5万亿、两年10万亿没有着落;"强大富裕的日本"投资枠要求12万亿1730亿;再加上防卫费增额、物价对应、以及利率上升带来的国债费增额。粗略相加就超过20万亿日元找不到财源,而防卫、国土强韧化等采用不写金额的"事项要求",实际很可能更多。
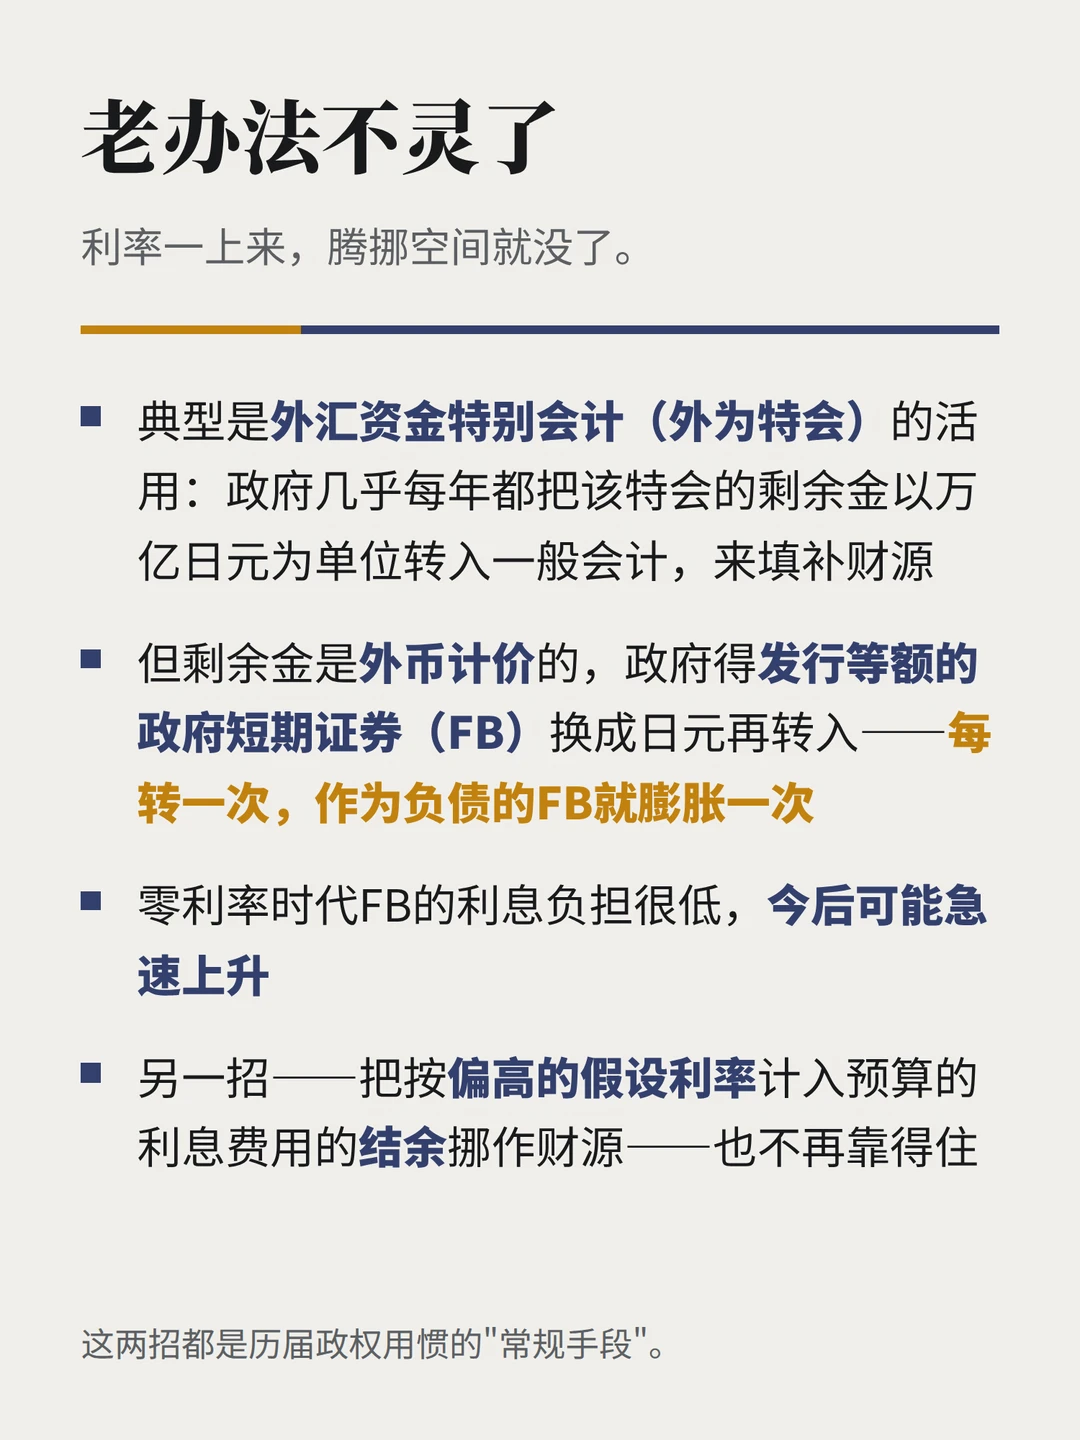
更麻烦的是,填财源的老办法不灵了。典型是外汇资金特别会计的剩余金:它是外币计价的,政府得发行等额的政府短期证券(FB)换成日元再转入一般会计——每转一次,作为负债的FB就膨胀一次。零利率时代利息负担很低,今后会急速上升。另一招"按偏高假设利率计入的利息费用结余",也不再靠得住。
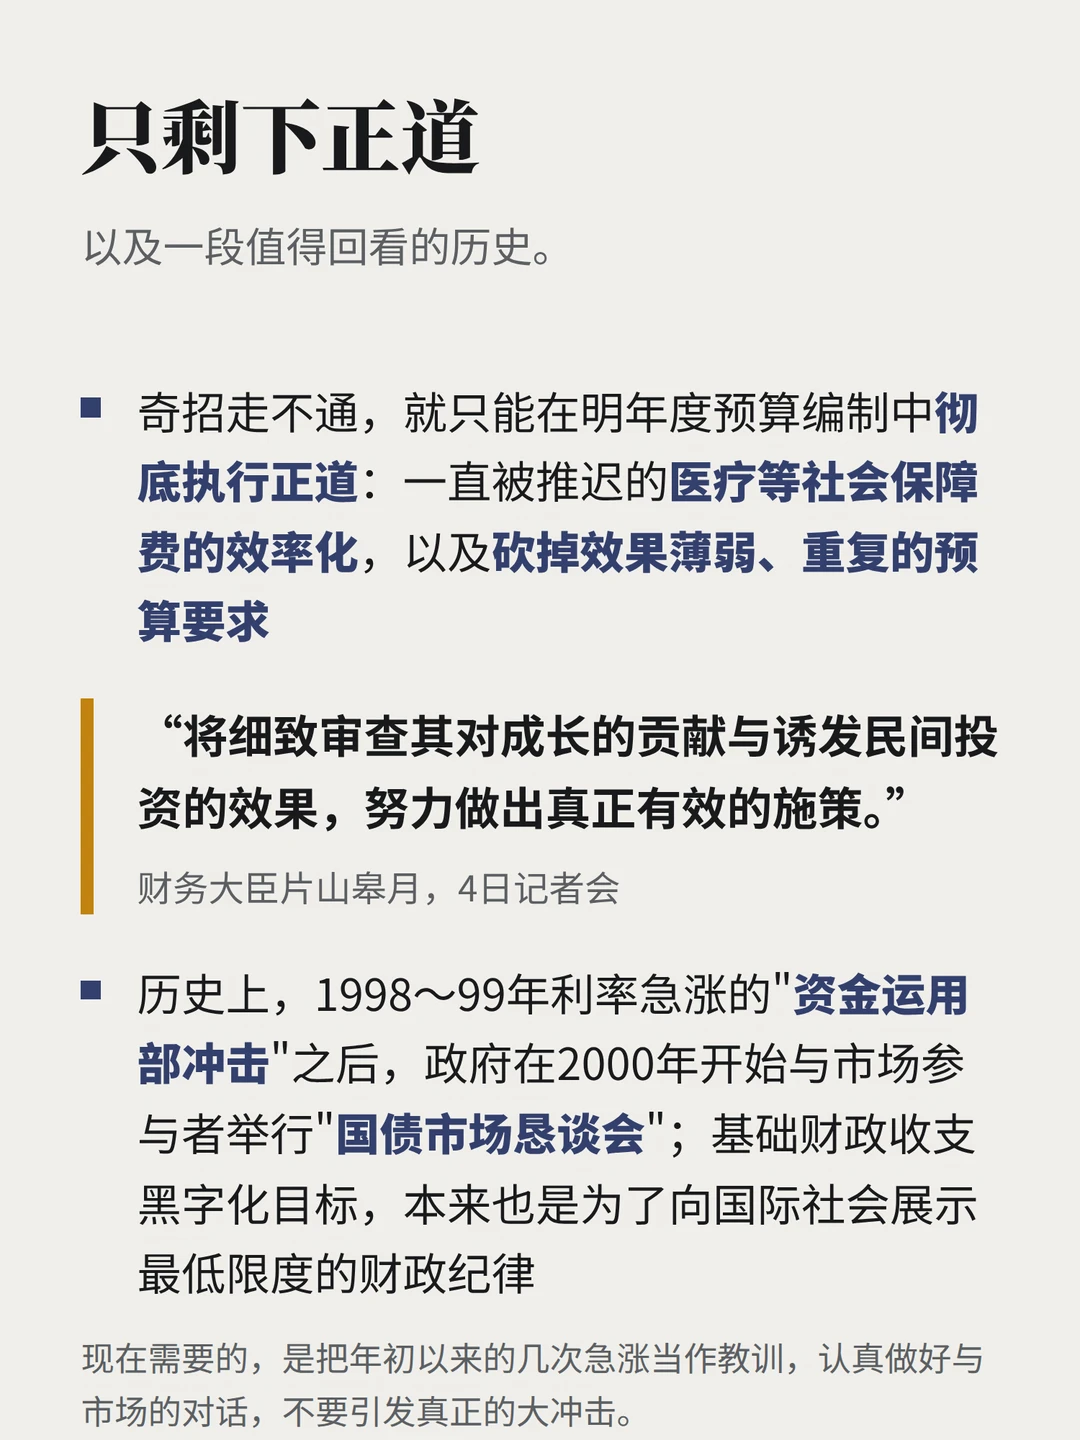
奇招走不通,就只剩正道:社会保障费的效率化,砍掉效果薄弱与重复的预算。历史上,1998~99年"资金运用部冲击"后,政府在2000年开始与市场参与者举行"国债市场恳谈会"。现在需要的,也是把年初以来的几次急涨当作教训,做好与市场的对话,别引发真正的大冲击。
#日本经济 #日本财政 #国债 #利率 #高市早苗 #预算 #投资 #财经 #在日本 #日经新闻