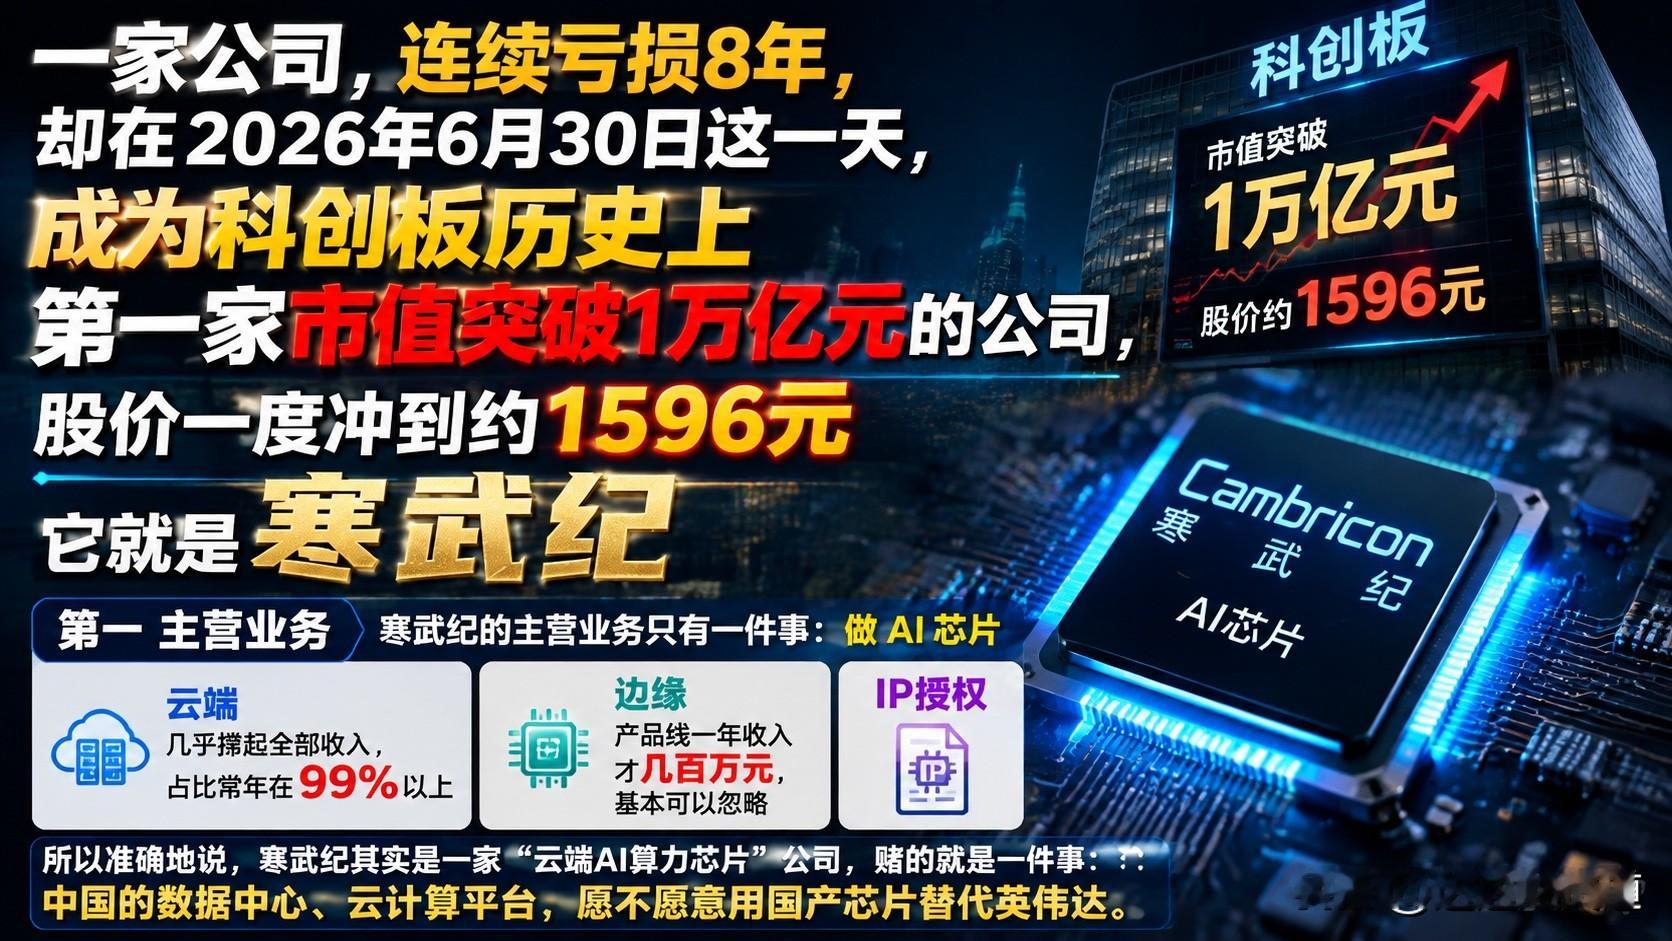
主营业务。
寒武纪的主营业务只有一件事,做AI芯片,分成云端、边缘、IP授权三条线。但现实是,云端芯片几乎撑起全部收入,占比常年在99%以上,边缘产品线一年收入才几百万元,基本可以忽略。所以准确地说,寒武纪其实是一家"云端AI算力芯片"公司,赌的就是一件事:中国的数据中心、云计算平台,愿不愿意用国产芯片替代英伟达。
第二 工艺特长。
寒武纪走Fabless模式,自己不建厂,专心做设计。2024年底,美国收紧对华出口限制,台积电停止为大陆客户代工先进AI芯片,寒武纪早已转向中芯国际的七纳米工艺流片,关键IP自主研发,反而在供应链风暴里活了下来。技术上,思元370率先用上chiplet芯粒封装,集成390亿晶体管,算力达256TOPS,是上一代的2倍;今年年初,新一代旗舰思元690已实现量产。同等算力下,寒武纪加速卡价格大约只有英伟达同类产品的60%到70%,这是它能在政府、金融、电信这些行业站住脚的原因。
第三 产业链位置。
寒武纪本身处在"设计"环节,往上游看,它依赖华大九天、芯原股份这类公司提供EDA设计工具和IP授权,这是芯片能不能画出来、画得好不好的基础。
往下游看,设计图纸出来之后,要交给晶圆代工厂造成芯片,寒武纪主要依赖中芯国际的七纳米产线;造好的晶圆再送到长电科技、通富微电完成封装测试,才变成能用的成品芯片,这两个环节合起来,是国产AI芯片产业链最薄弱、也最受制于人的部分。芯片做出来之后,最终流向三类下游客户:第一类是地方国资背景的算力基础设施投资主体,历年财报中都是前五大客户的常客,2024年第一大客户就贡献了近八成营收,但寒武纪历年都以保密协议为由不披露具体名称,且第一大客户变动频繁,几乎每年都不一样;第二类是互联网大厂,阿里巴巴早在2017年就领投寒武纪A轮融资并持续增持,目前持股约3%,是前十大流通股东里唯一的互联网巨头,百度、腾讯、字节跳动的产品序列里也能见到寒武纪芯片的身影;第三类是浪潮信息、中科曙光这样的服务器厂商,把寒武纪芯片集成进服务器整机,再销往中国移动等运营商和金融机构。客户集中度偏高、且大客户不稳定,是这门生意最大的软肋。