智谱发了上市后的第一份半年报,数字挺炸的,但背后的信号更值得看。
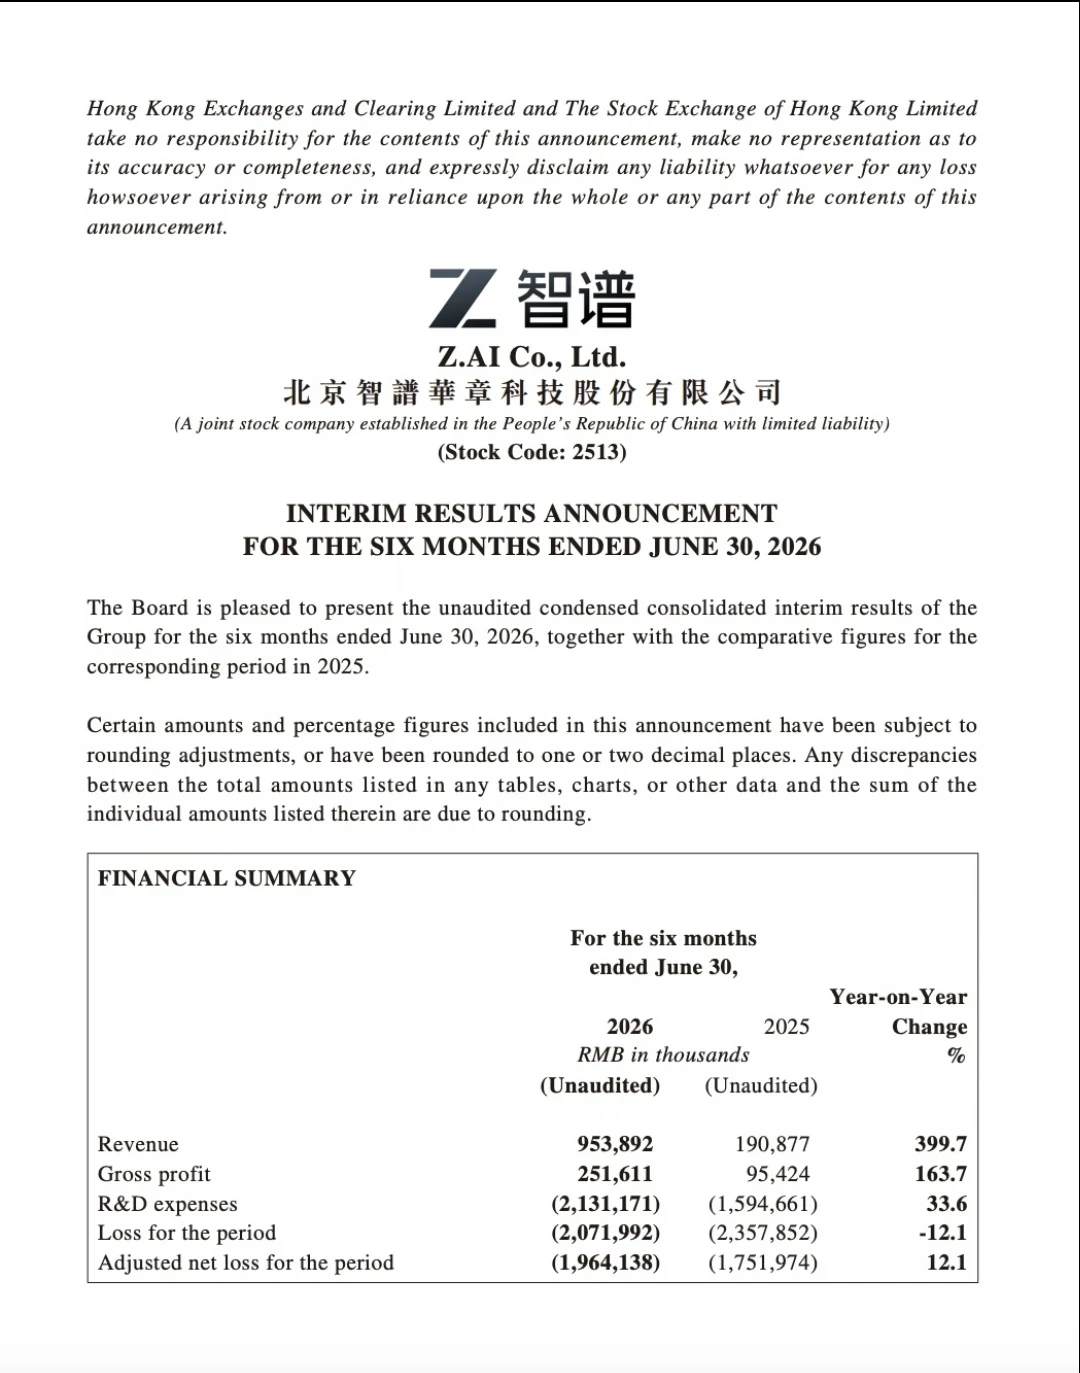
8月31日,智谱交出2026年上半年成绩单:营收9.54亿,同比增长近400%,半年就干超了去年全年。
但真正值得关注的不是总盘子有多大,而是钱从哪里来,已经彻底换了一套逻辑。
一年前,智谱还靠“卖模型”吃饭,客户买一套本地部署回去自己用,这种项目制收入占了七成多。今年上半年,开放平台和API调用收入飙到8.25亿,同比涨了27倍,占总收入86.5%。说白了就是从“卖软件”变成了“按用量收费”。
代价是整体毛利率从50%降到了26.4%,几乎腰斩。但API这块的毛利率从负的转正到24.6%,说明按调用量收费这件事本身是能赚钱的,只是还在爬坡期。
支撑增长的几个数字:MaaS平台Token调用量比年初涨了40多倍,付费用户涨了6倍,覆盖233个国家和地区。API均价还涨了101%,说明不是靠打价格战换的量。
亏损端,上半年净亏20.72亿,比去年同期收窄了12%。研发花了21.31亿,是收入的2.2倍——钱主要烧在训下一代模型上,不是乱花。
更值得看的是另一个指标:8月ARR(年度经常性收入)突破16亿美元。这个比季度收入更能说明问题——过去靠项目制,做完一单就没了;现在API是持续调用的,收入可预测性强多了。
不过资本市场反应不算热。高盛、摩根大通之前预测年营收能超50亿,现在上半年只有9.54亿,意味着下半年得干出40到75亿才能对上预期。股价也从高点回撤了近60%。
智谱管这个叫“从卖工具到卖结果”
模型能直接跑通一整个工程项目,客户不需要买回去自己集成,直接调用就行。逻辑听起来顺了,但能不能持续跑下去,还得看下半年能不能把ARR变成实打实的利润。
#智谱 #财报 #大模型 #ARR