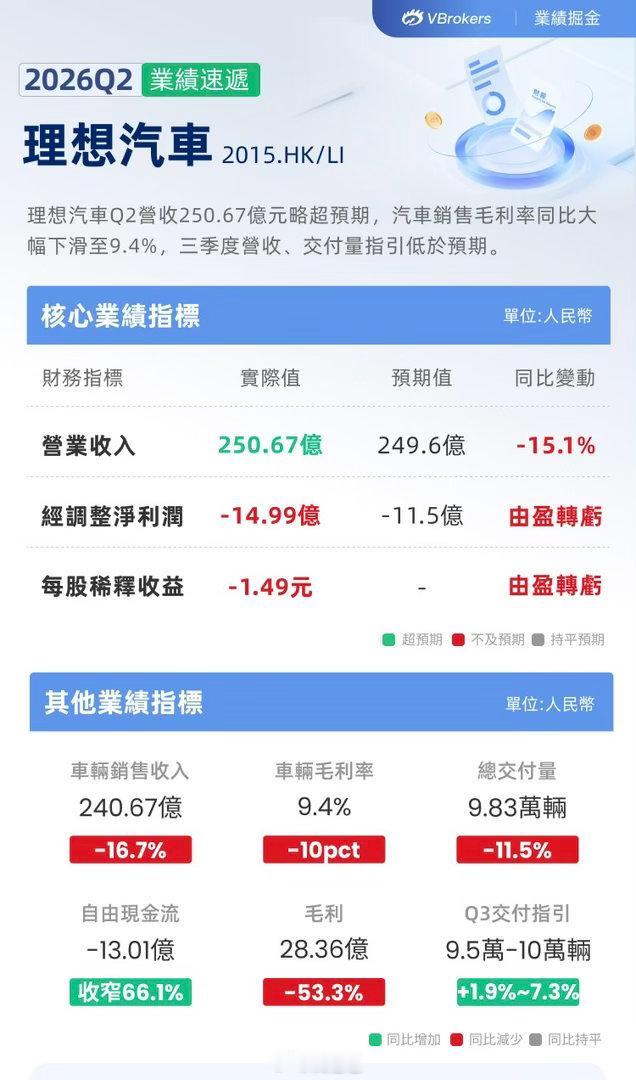
理想2026年二季度财报公布亮点:
① 收入总额环比增长显著,从2026年第一季度的人民币229.83亿元增至256.67亿元,增幅为11.7%,主要得益于产品组合变化带来的平均售价提升及交付量增加。
② 毛利率环比改善明显,由第一季度的7.9%提升至11.0%,增加了3.1个百分点。其中,车辆毛利率从6.1%增至9.4%,主要受益于全新理想L9的上市交付。
③ 亏损环比收窄,本季度净亏损为17.05亿元人民币,较第一季度22.76亿元人民币的净亏损减少了25.1%。
④ 经营现金流由负转正,本季度经营活动所得现金净额为0.15亿元人民币,相较于第一季度净流出60.91亿元人民币的情况有大幅改善,主要得益于从客户收到的现金与支付存货款项之间的时间差异。
⑤ 其他销售及服务收入表现稳健,实现收入16.00亿元人民币,同比增长17.6%,环比增长10.4%,这主要与累计汽车销售增加带来的服务提供量及配件销售增长相吻合。
不足:
① 整体收入同比下滑,2026年第二季度收入总额为256.67亿元人民币,较去年同期的302.46亿元人民币减少了15.1%。
② 盈利能力大幅恶化,由去年同期实现归母净利润10.93亿元人民币转为本季度录得归母净亏损17.04亿元人民币。
③ 毛利率同比大幅下降,整体毛利率从去年同期的20.1%降至11.0%,下降了9.1个百分点;车辆毛利率由19.4%降至9.4%,主要原因是产品组合的变化。
④ 核心汽车交付量同比减少,本季度汽车总交付量为98,330辆,较2025年第二季度的111,074辆同比减少了11.5%,这是导致车辆销售收入下降的主要原因。
⑤ 自由现金流持续为负,本季度自由现金流为负13.01亿元人民币,尽管相较去年同期的负38.42亿元人民币有所改善,但公司仍处于现金消耗状态。