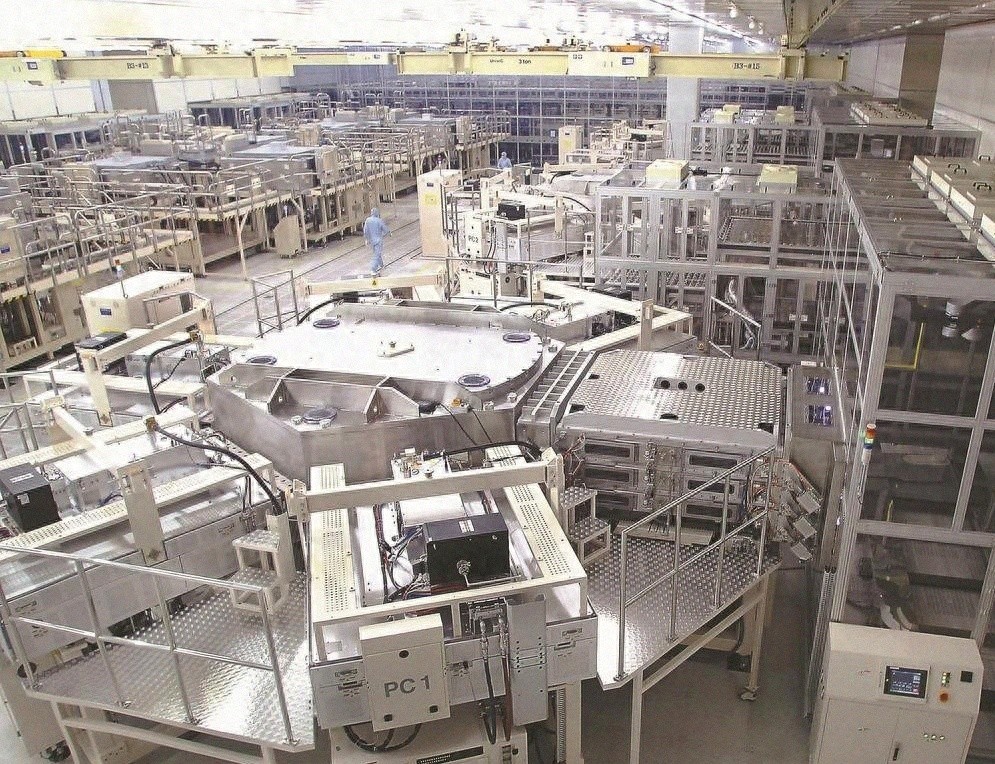
这场变化发生得很快,7月27日长鑫科技登陆科创板,首日成交额达到1411.87亿元,成为A股首只单日成交额突破千亿元的个股
半个月后,国仪量子在科创板上市,首日股价上涨419%,即便当时还没有实现盈利,市值也一度冲到440亿元
一个做内存芯片,一个做量子测量,二者市值相差70多倍,却在短短15天内共同把合肥推到了资本市场聚光灯下
长鑫带来的不只是一个上市公司,而是整座城市市值结构的一次剧烈改变
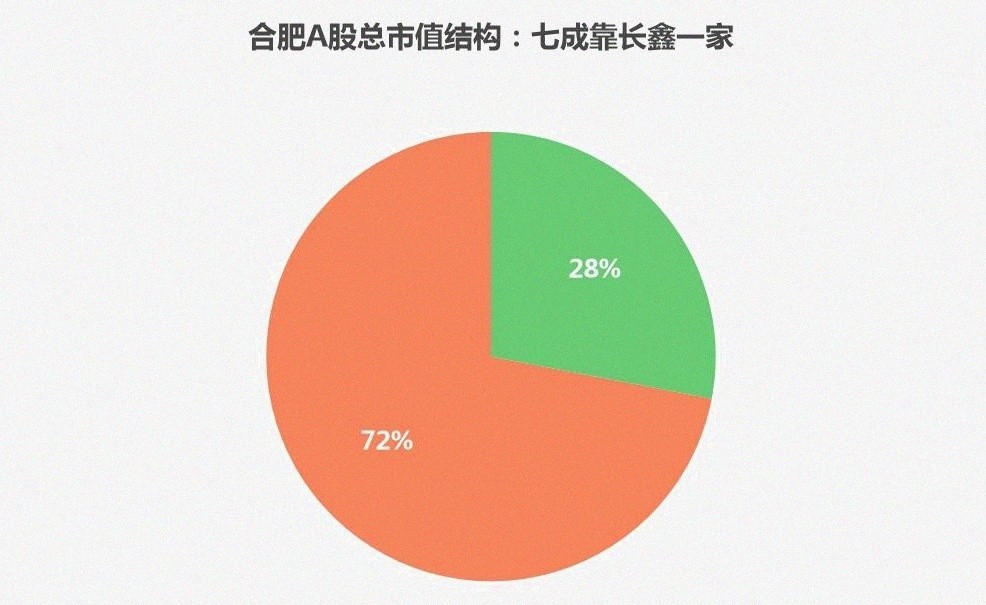
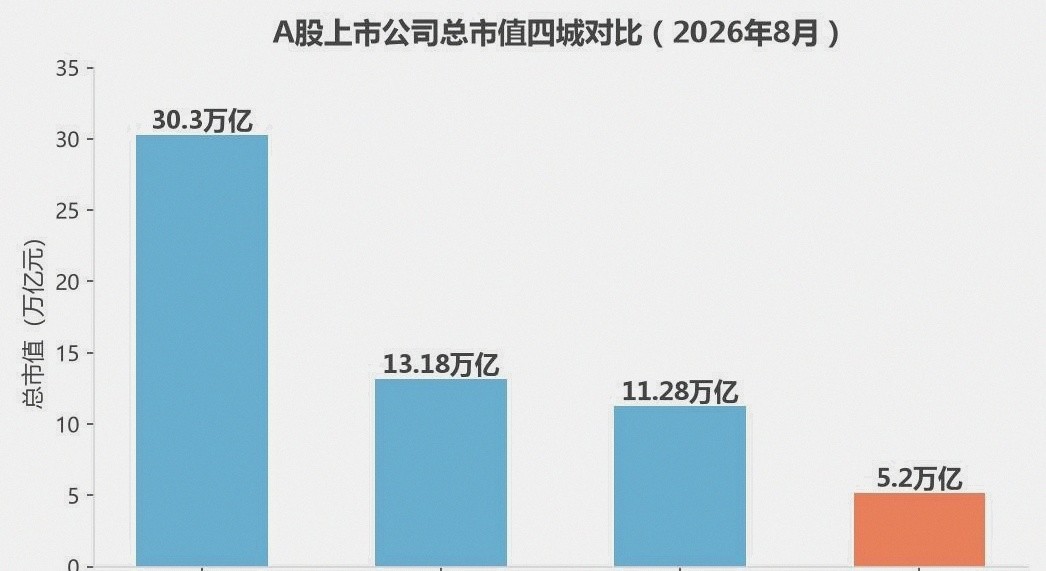
按照A股注册地口径计算,合肥除长鑫之外的90多家上市公司,总市值约为1.27万亿元,只能排在全国十几名,长鑫一家占合肥全部A股市值的七成多
换句话说,合肥这次超过苏州、杭州、无锡、成都、广州、天津等15座城市,确实有长鑫这一根最粗的支柱
但如果只把它看成一次资本市场偶然爆发,就低估了合肥十多年产业布局的分量
2008年,国内大尺寸液晶面板仍高度依赖进口,合肥引进京东方时,地方财政收入还不足215亿元,却拿出近三成资金参与总投资175亿元的第六代液晶面板项目
两年后,中国大陆首块自主生产的大尺寸液晶面板在合肥下线,随后康宁、法液空、江丰电子等上百家上下游企业陆续进入,装备、材料、零部件和模组环节逐步补齐
2016年,合肥又把目光投向存储芯片,长鑫项目启动时一期总投资180亿元,合肥产投出资144亿元,占比达到80%
这是一笔典型的长期产业投资,因为长鑫直到2025年底累计亏损仍达到366.5亿元
如果按照普通市场化基金的退出逻辑,连续多年亏损往往意味着止损离场,但合肥在2022年至2024年行业低谷期仍然持续追加投入
支撑这种选择的,是一套容错机制和长期考核制度,市场化股权基金普遍要求三五年退出,合肥的国资平台却可以接受十年甚至更长时间的陪跑
合肥投的从来不只是某家公司能赚多少钱,而是这家公司能不能带来一条产业链、一个产业集群和一批长期就业与税收来源
长鑫使用的DRAM内存芯片,广泛应用于手机、电脑和服务器,全球九成以上市场长期由三星、SK海力士和美光占据,合肥选择进入的,正是这样一个竞争壁垒极高的领域
截至发行前,合肥国资穿透持有长鑫约36.79%,对应市值一度超过1.2万亿元,但这只是账面浮盈,受到锁定期限制,并不等于已经落袋的现金
更有价值的变化在产业端,长鑫已经带动400多家上下游企业落户合肥,合肥集成电路产业产值也从2016年的180亿元增长到2025年的1514亿元,十年扩大了7.4倍
蔚来的经历,则让外界看到了合肥在产业转折点上的另一种魄力
2020年蔚来资金链面临压力,合肥建投联合多家战略投资者向蔚来中国注资70亿元,并推动蔚来中国总部落户合肥,随后蔚来股价从约2美元回升到约60美元
从京东方到长鑫,再到蔚来,合肥反复采用的路径都是先抓住关键龙头,再围绕龙头补全上下游,而不是只等企业成熟后再分享结果
长鑫创始人朱一明也承担了相当长的等待,据公开媒体报道,他曾提出项目盈利前不领取薪酬的承诺,并在2018年辞去兆易创新总经理职务,全职执掌长鑫
合肥的产业版图因此逐渐形成了“芯屏汽合”的轮廓,城市投资也从土地开发的短期回报,转向以股权撬动产业发展的长期循环
不过,市值排名冲到第四,并不意味着合肥已经没有短板
2026年上半年,合肥规模以上工业增加值同比增长25.6%,高技术制造业增速达到79%,并连续12个月保持30%以上,这说明城市的市值背后确实有工业产能支撑
但合肥目前仍然是单点很强、整体偏弱,长鑫一家企业的权重过高,短期内第四城的座次仍离不开它
宁德时代之于宁德、茅台之于遵义,同样体现了“一企兴一城”,只是这些企业更像自然成长起来的巨头,而合肥更接近主动培育产业森林
合肥91家A股上市公司中有23家来自科创板,科大讯飞、阳光电源、晶合集成、国仪量子等企业共同构成了长鑫之外的支撑
独苗的高度取决于一家企业,森林的韧性则来自产业链,即使其中一棵树经历周期波动,其他环节仍可能继续生长
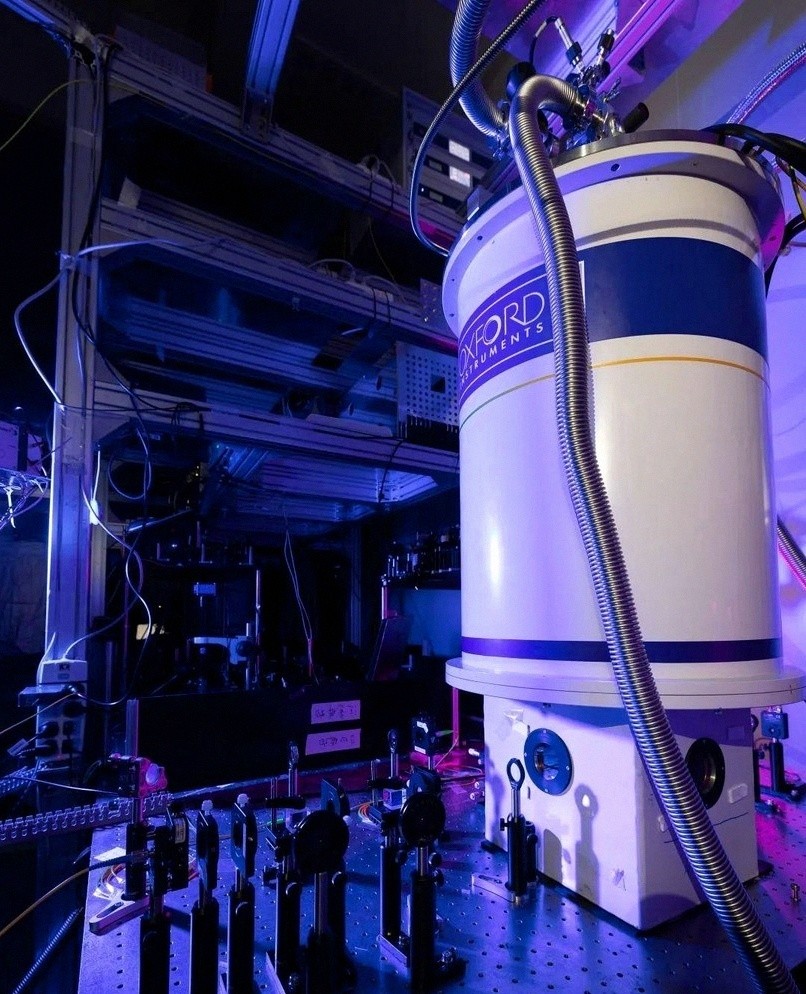
国仪量子或许正是合肥下一阶段最值得观察的样本
这家公司2016年脱胎于中国科学技术大学实验室,负责人贺羽是90后,他曾因进口科学仪器受制于人,决定研发中国自主的仪器设备
经过多年发展,国仪量子成为国内唯一能够自主生产电子顺磁共振波谱仪的企业,2023年至2025年营收分别为4亿元、5.01亿元和6.66亿元,但仍未实现盈利
它获得高估值的原因,不是当下利润有多厚,而是资本市场开始为量子科技等长期硬科技的未来空间定价
科创板“1+6”改革为未盈利硬科技企业打开了上市通道,国仪量子从受理到过会只用了5个月,这反映出资本市场正在承认一个现实:真正重要的技术,往往需要多年投入才能走到商业化阶段
合肥目前已集聚107家量子产业企业,相关产业营收突破60亿元,综合实力连续三年位居全球第二,本源量子也被市场视作潜在的量子计算第一股候选
除此之外,合肥还在布局聚变能源、深空探测、储能、类脑芯片等方向,聚变能源领域已集聚70多家企业,并规划建设科创示范区
这些产业眼下未必能够带来利润,却可能决定下一个十年哪些技术能够形成标准、哪些企业能够占据先机
当然,长期产业投资也有失败的可能,投入巨大的项目如果没有达到预期,国资如何承担风险、如何建立退出和化解机制,仍需要更清晰的制度安排
合肥真正的考验,已经从敢不敢押注,变成能不能持续培育更多长鑫、京东方和蔚来,让城市的发展不再依靠单一企业的市值起落
资本市场的排名会随股价变化,但一座城市能走多远,最终仍取决于产业基础、人才积累和面对长期不确定性的耐心
长鑫之后,合肥的下一个关键企业,也许正在实验室里等待从技术走向市场,而这座城市能否继续陪它走完最难的那段路,才是比一时市值更值得关注的答案