2025年2月26日,《日经亚洲》发了一篇不太引人注意的报道,提到中国几家做碳化硅晶圆的公司在海外卖得很快,德国一家设备商的亚洲负责人马可私下说,这速度比他们原来想的快得多,关键不在于“突破封锁”,而是这些公司用6英寸衬底做出整条产业链,从材料到外延,再到器件封装,最后直接用到车上,成本降下来不是靠压价,是靠各个环节一起配合省出来的。

很多人以为中国芯片只能填补短板,其实方向早就变了,美国卡住的是7纳米以下的高端芯片,但全球真正用得多的还是28纳米以上的成熟工艺,汽车、光伏逆变器、电网设备、工业控制这些领域加起来占芯片出货量的七成以上,它们虽然不炫酷,但需求稳定、用量大、生命周期长,中国没有硬拼先进制程,而是把力气用在了这些地方。

有人一听到"成熟制程"就想到落后技术,这个想法不太对,碳化硅功率器件作为第三代半导体,生产环节多在150纳米到200纳米工艺范围完成,这正好属于成熟工艺的领域,关键不在于做不出更小的线宽,而是大家发现先进制程不一定能带来定价优势,比如这几年汽车行业对碳化硅的需求每年增长四成,中国产能的扩张速度达到欧美的三倍,比亚迪、蔚来和小鹏这些车企采用的国产模块,价格便宜百分之十五到二十,交货时间还能提前三到五天。
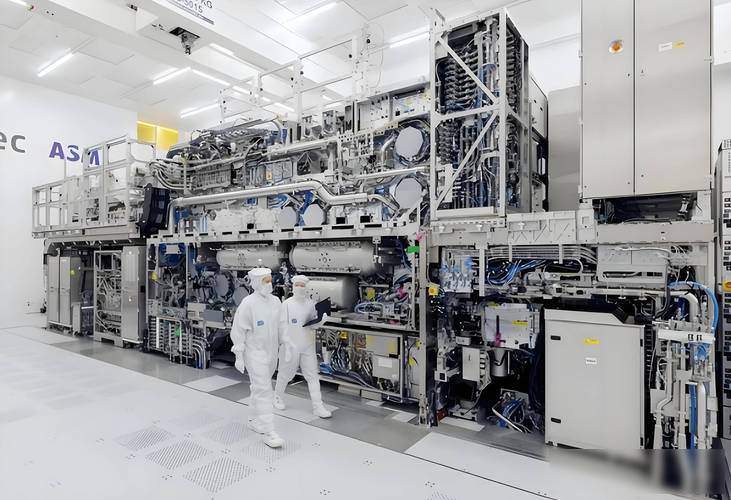
以前我们总说卡脖子,设备要找ASML,材料得用日本信越,设计还得靠高通,现在情况慢慢变了,中微的刻蚀机配上沪硅的衬底,再连上三安光电的芯片,最后让宁德时代装进电池包,整条链子自己转起来了,设备厂每个季度收晶圆厂的良率数据,回头改进机器,材料厂按照产线要求调整掺杂浓度,测试设备的国产化比例从2020年的12%提高到2025年的58%,这不是单独一个点突破,是整条链子连接得更紧密了。

国外对这事反应挺实在的,美国Wolfspeed那边拼命扩大生产,可成本还是比中国高出三成,日本三菱电机在2025年财报里第一次提到中国价格压力影响采购计划,欧洲英飞凌干脆和中车、斯达半导合作开发模组,订单虽然多了,但定价权慢慢往东方倾斜。
政策文件没直接说要重点发展成熟技术,但地方补贴已经悄悄转向这些领域,比如碳化硅衬底、MOCVD设备和封装测试环节,资金投入很精准,预计到2025年,国内碳化硅衬底的年产能会达到200万片,占全球总量的38%,这比2020年增长了两倍。
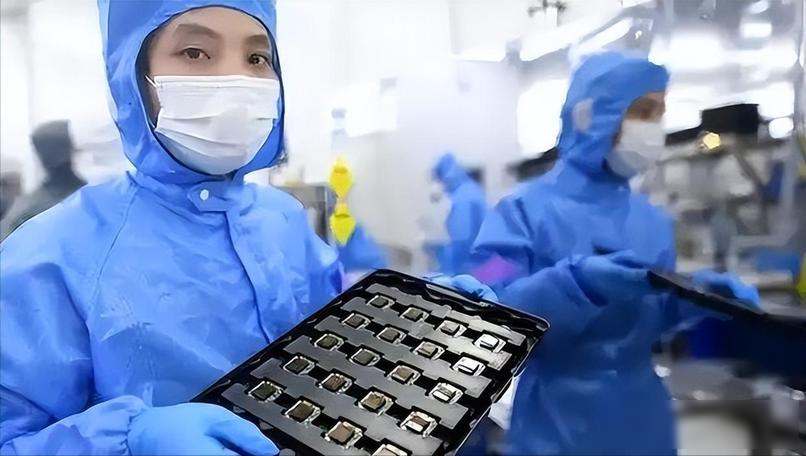
现在全球芯片竞争的关键,不在于谁先做出3纳米芯片,而在于谁能把那上百个不太热门的领域里,每一块芯片都做得更稳定、成本更低、供应更快,中国依靠自身规模、效率和内部协作,建立起了一道新的防线,美国可以限制光刻机出口,但挡不住工厂里那台电焊机旁边,正不断生产出来的国产碳化硅晶圆。
我仔细想想,真正的比拼从来不是擂台上那种正面冲撞,而是当你盯着山顶看的时候,别人已经在山腰修好整条运输线。